
一、9月行情回顾
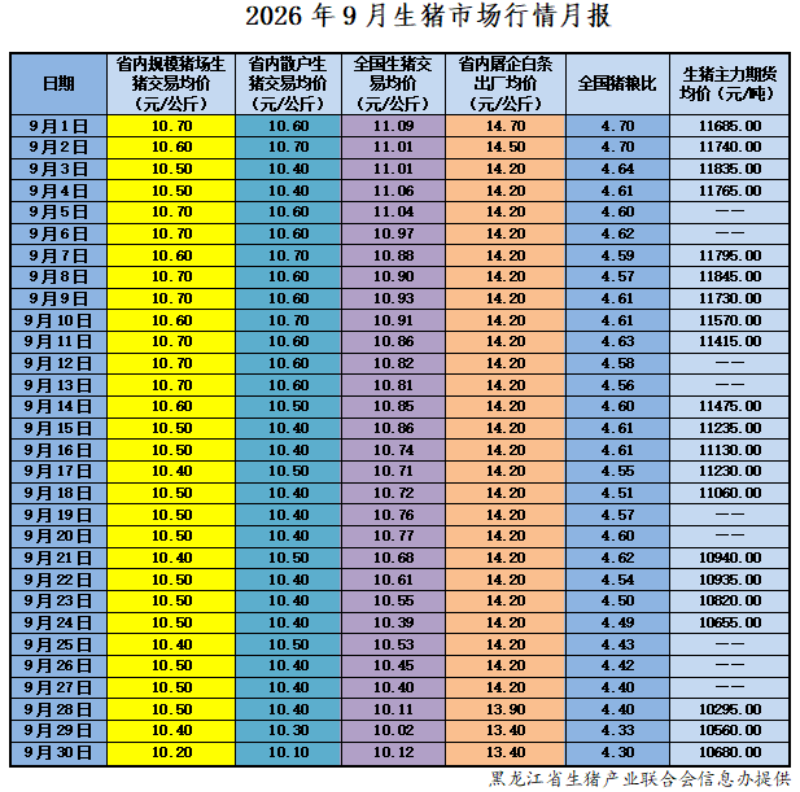
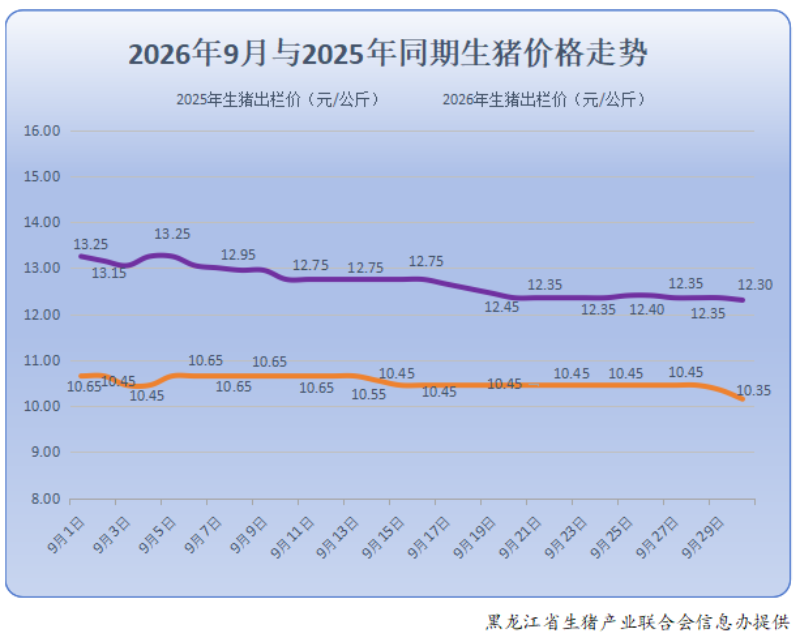
9月全省生猪出场价格延续下行走势,全省生猪月均出场价格10.51元/公斤,月环比下跌3.49%,同比下跌17.18%,月内价格波动幅度4.93%;同期全国生猪均价10.71元/公斤,环比下跌 1.20%,我省猪价跌幅大于全国平均水平。
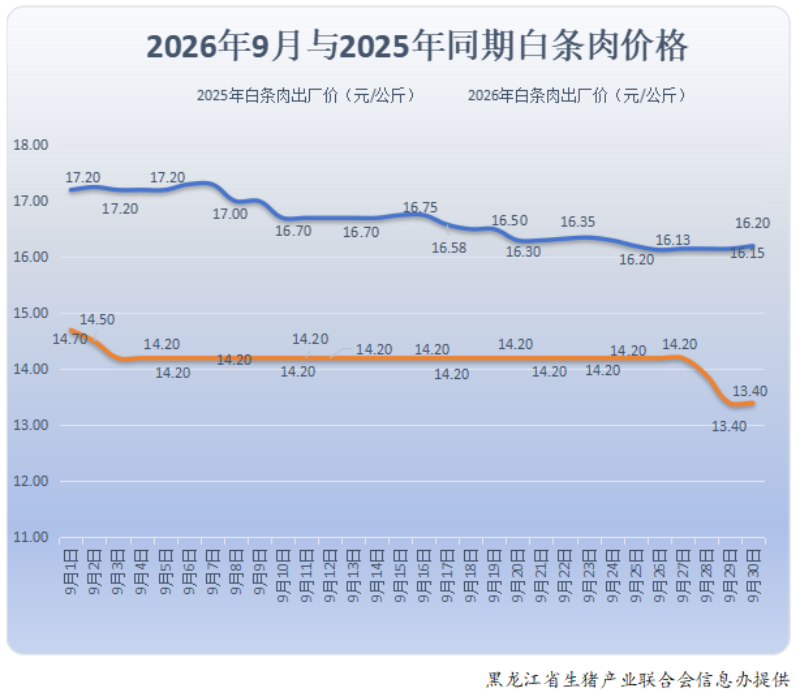
白条肉出厂价格同步走低,全省白条肉出厂月均价格14.16 元/公斤,环比下跌1.74%,同比下跌15.01%,屠宰端产品价格随生猪出栏价联动回落。
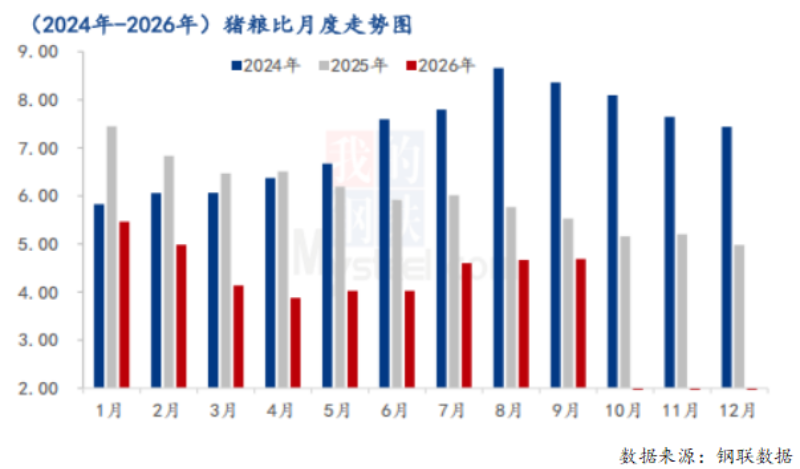
养殖效益方面,9月全省平均猪粮比为4.55:1,环比小幅下降 0.44%,持续低于5:1盈亏平衡点,生猪养殖行业整体处于亏损区间。
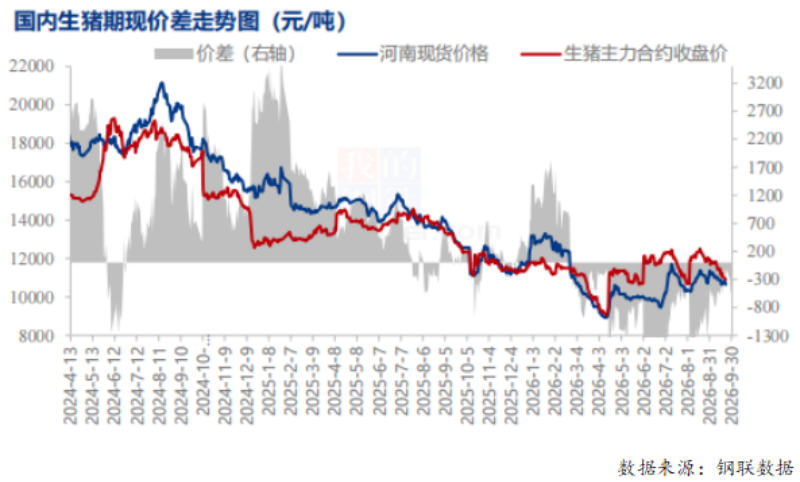
期货市场方面,9月末生猪期货主力合约(2611)收盘价 10680 元/吨,价格与8月末持平,期货盘面保持平稳运行,市场对远期猪价预期暂无明显变化。
二、市场运行特点
猪价持续回落,省内跌幅大于全国。9 月省内生猪出场价、白条肉出厂价环比、同比双降,环比跌幅显著高于全国均价,月内价格存在小幅震荡,波动幅度相对有限,整体呈震荡下行态势。
猪粮比低位运行,养殖亏损压力持续。全省猪粮比维持 4.55:1,未突破盈亏平衡线,养殖户持续承受亏损,资金压力较大,生产决策更加谨慎。
期现走势分化,期货盘面保持稳定。现货端价格走弱,但生猪期货主力合约月末价格与上月持平,期货市场并未跟随现货同步下跌,反映市场对后市供给、消费恢复存在一定博弈预期。
上下游价格联动性较强。白条肉出厂价跟随生猪出厂价格同步下调,屠宰企业产品售价随原料成本变动,产业链价格传导顺畅。
三、10月行情预测
供给端,前期能繁母猪存栏传导至生猪出栏,市场生猪供给整体充裕,规模场出栏计划相对稳定,叠加中小养殖户亏损下的出栏心态,短期内生猪供应难出现大幅收缩。
需求端,10月进入传统消费旺季,国庆假期带动短期鲜肉消费提振,但终端消费复苏力度有限,家庭备货、肉制品加工增量不足以快速消化现有供给,需求拉动作用偏弱。
综合预判,10月省内生猪价格存在阶段性小幅反弹可能性,但供给充裕背景下上涨空间有限,整体或以窄幅震荡为主;猪粮比仍大概率维持低位,养殖亏损局面难以快速扭转。白条肉价格跟随生猪现货同步波动;生猪期货主力合约受现货、远期供需预期共同影响,或将维持震荡格局。需持续关注能繁母猪去化节奏、集中出栏情况及终端消费变化。

